Betyg och kriterier
E-handel och butik: skillnader i betalningslösningar
I e-handel sker betalningen på distans. Kunden kan vara i ett annat land och ha andra betalvanor än säljarens hemmamarknad.
E-handel och butik: skillnader i betalningslösningar
I e-handel sker betalningen på distans. Kunden kan vara i ett annat land och ha andra betalvanor än säljarens hemmamarknad. Därför behöver e-handlaren ofta erbjuda flera betalsätt, till exempel kort, Swish, BNPL, digitala plånböcker och direktbanköverföringar (Stripe).
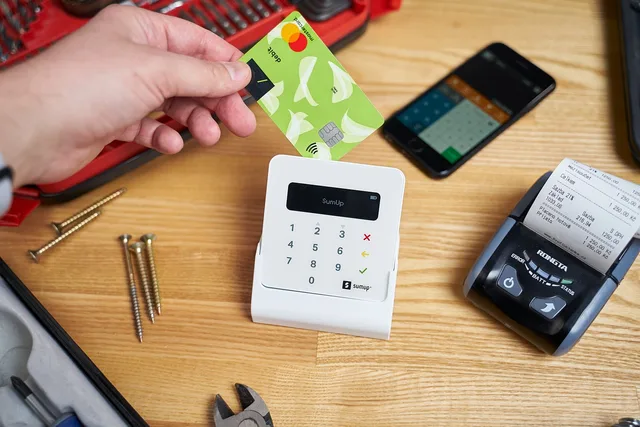
I butik sker betalningen i mötet mellan kund och kassa. Den är lokal och omedelbar. Butikens kassa hanterar i första hand kort i terminalen, till exempel från Bambora eller Nets (sortiment.se).
Skillnaden syns i namngivna lösningar: e-handeln kan använda Swish Handel, Nets och Klarna (Intendit; Sparbanken Boken). Butiken använder kortterminal, Swish QR-kod eller Swish Företag (sortiment.se; Jurio).
Avgifterna skiljer sig: kortbetalningar kostar ofta 1,2–2,5 % per transaktion plus 1–3 kr i fast avgift (sortiment.se). Swish Företag har 2 kr per betalning, eller 1,50 kr med Företagspaket (Sparbanken Boken).
E-handelns betalningslösningar: namngivna alternativ och avgifter
För svensk e-handel är kort, Swish, köp nu betala senare (BNPL), digitala plånböcker och direktbanköverföringar vanliga huvudalternativ (Stripe). Kort är den vanligaste betalningsmetoden i Sverige (Stripe). Swish används av över 8,6 miljoner personer (Stripe).
Avgifterna varierar. Swish Företag kostar 2 kr per betalning, eller 1,50 kr med Företagspaket (Sparbanken Boken). Swish Handel kostar 3 kr per betalning och 50 kr per månad och Swish-nummer (Sparbanken Boken). Swish Återkommande betalningar kostar 3,50 kr per betalning och 50 kr per månad per Swish-nummer (Sparbanken Boken).
Invenseit anger i augusti 2026 en månadsavgift för Swish Företag på 39–49 kr och för Swish Handel på 60–85 kr, med transaktionsavgifter på 1,50–2,50 kr per betalning.
Kortbetalningar kostar ofta 1,2–2,5 % per transaktion plus 1–3 kr i fast avgift (sortiment.se). Klarna och liknande BNPL-tjänster tar ofta högre avgift men erbjuder faktura-, delbetalnings- och kreditlösningar (sortiment.se). BNPL står för cirka 24 % av värdet på transaktioner inom e-handel i Sverige (Stripe).
Digitala plånböcker som Apple Pay och Google Pay har fått visst genomslag i Sverige, särskilt bland yngre kunder, men används mindre än kort och Swish (Stripe). Swedbank stöder Apple Pay, Google Pay och Samsung Pay (Swedbank).
Direktbanköverföringar, till exempel Bankgirot och Autogiro, innebär att kunden loggar in i sin bank i kassan (Stripe). De har i allmänhet lägre avgifter än kortbetalningar och inga återkrediteringar (Stripe). Trustly är ett namngivet direktbetalningsalternativ som stöds av Adyen, Avarda och Briqpay (Ehandel.se).
Namngivna betalleverantörer och betallösningar är Adyen, Avarda, Billwave, Briqpay, Dintero, Klarna, Nets, PayPal, Stripe och Swish (Ehandel.se; Intendit). En PSP hjälper e-handlaren att ta betalt online (Webshopsguiden). Vid val av lösning väger marknad, produkt, plattform, kostnad och tilläggstjänster in (Webshopsguiden).
En checkout är kassan där kunden slutför sitt köp. Swish-betalningar godkänns omedelbart (Stripe). Avräkningstider för andra betalsätt kan variera och bör kontrolleras hos respektive leverantör.
Butikens betalningslösningar: terminaler, kort och avgifter
Butikens betalning behöver sällan hantera distans, valutor eller lokala betalvanor som e-handeln. Kunden står i butiken, betalar och får varan direkt. Butiken kan därför klara sig med betalsätten i terminalen och på sin lokala marknad.
För kortköp i butik används en kortterminal. Namngivna terminalleverantörer är Bambora och Nets, och Zettle by PayPal är ett exempel på terminal (sortiment.se). En mindre klädbutik kan kombinera Swish QR-kod vid kassan, Zettle-terminal och Klarna online (sortiment.se).
Kortbetalningar kostar ofta 1,2–2,5 % per transaktion plus 1–3 kr i fast avgift (sortiment.se). Swish Företag passar företag som tar betalt över disk eller håller insamlingar (Sparbanken Boken). Maxbeloppet för att swisha till ett företag är 150 000 kronor (Sparbanken Skaraborg).
Faktura och BNPL ger en annan riskbild: säljaren kan behöva vänta på pengarna och riskerar att köparen inte betalar (Intendit). I butik betalar kunden innan varan lämnar kassan. Det ger butiken en direkt avräkning.
Butikens kassa innehåller oftast kort i terminalen. E-handelns kassa kan i stället innehålla Swish Handel, Nets och Klarna (Sparbanken Boken; Intendit; Stripe). Avgifter och villkor varierar mellan leverantörer och bör jämföras utifrån aktuella prislistor.
Faktura och betalningsvillkor i e-handel och butik
B2B-e-handel kan behöva stöd för fakturering, företagsidentifiering, kreditprövning och förfallodatum. Faktura är nästan alltid standard i B2B, och företag förväntar sig 10–30 dagars betalningsvillkor (Driva Eget). Butiksköpet kan i stället betalas vid kassan.
I B2C är faktura vanligt i Sverige men mindre självklart i andra länder. En svensk e-handlare som säljer i Norden behöver anpassa fakturaerbjudandet efter marknad. I Finland betalas det mycket via direktbank, i Norge och Danmark gärna med kort, medan Sverige i större utsträckning betalar med faktura (Ehandel.se).
Klarna är ett exempel på BNPL i svensk e-handel (Stripe). Klarna Checkout låter kunden betala direkt, dela upp betalningen eller få varan först och betala senare (Intendit). Fakturabetalning kan innebära att säljaren får vänta på pengarna och ta risken att köparen inte betalar (Intendit).
I butik sker betalning och utlämning normalt vid samma tillfälle. Faktura och BNPL skiljer sig från detta genom att kunden kan betala senare. Sida vid sida: B2B-e-handeln kräver fakturering, företagsidentifiering, kreditprövning och förfallodatum. Butikens kassa kräver betalning innan varan lämnar kassan. Faktura och BNPL är därför e-handelsspecifika risker, medan butiken får direkt avräkning.
Återkommande betalningar: skillnader mellan e-handel och butik
Återkommande betalningar är en av de tydligaste skillnaderna mellan kanalerna. Butikens kassa hanterar engångsköp, medan e-handeln ofta behöver binda en betalning till samma kund över tid. Abonnemang och prenumerationer kräver återkommande betalningar i stället för en enda transaktion.
Swish Återkommande betalningar passar företag som vill erbjuda återkommande och automatiska betalningar, till exempel välgörenhet, streamingtjänster eller parkering (Sparbanken Boken). Tjänsten kostar 3,50 kr per betalning och 50 kr per månad per Swish-nummer (Sparbanken Boken).
För att ansöka om Swish Återkommande betalningar krävs ett företagskonto, internetbanken för företag och en anslutning till Swish API (Sparbanken Skaraborg). I butik finns normalt inget motsvarande återkommande betalflöde; där är köpet en engångshändelse.
En prenumeration kräver att betalningen kan upprepas utan att kunden är på plats. Butikens köp upprepas bara om kunden kommer tillbaka till kassan. Viskan beskriver att köpen i både traditionell e-handel och subscription genomförs på sajten, att varorna packas på ett lager och levereras till kund (Viskan).
Jämför därför om lösningen passar engångsköp eller återkommande betalningar. Butikens terminalköp och e-handelns abonnemang ställer olika krav på betalningsflödet. I butik är kort i terminalen engångsbetalning. I e-handeln kan kort, Swish, Klarna och Nets hantera engångsköp, medan subscription kräver återkommande betalningar.
Jämförelsekriterier: e-handel och butik sida vid sida
Jämför betalningslösningar efter kanalstöd, betalmetoder och koppling till kassan. För butik är kortterminal ett konkret kriterium; namngivna leverantörer är Bambora, Nets och Zettle (sortiment.se).
Avgifterna varierar mellan betalsätt. Jämför aktuella prislistor för de metoder du överväger. För Swish Företag är avgiften 2 kr per betalning, eller 1,50 kr med Företagspaket (Sparbanken Boken). För Swish Handel är avgiften 3 kr per betalning och 50 kr per månad och Swish-nummer (Sparbanken Boken).
En betalleverantör, en så kallad PSP (Payment Service Provider), är en tjänst som hjälper e-handlaren att ta betalt online (Webshopsguiden). Vid val av lösning behöver du väga in marknad, produkt, plattform, kostnad och tilläggstjänster (Webshopsguiden). Namngivna PSP:er är Adyen, Avarda, Billwave, Briqpay, Dintero, Klarna, Nets, PayPal och Stripe (Ehandel.se; Intendit).
En enkel checkout och relevanta betalsätt är viktiga jämförelsepunkter för e-handel. Bedöm om de metoder som erbjuds passar målgruppen och om betalningsflödet fungerar i den kanal där kunden handlar. Kortbetalningar kostar ofta 1,2–2,5 % per transaktion plus 1–3 kr i fast avgift (sortiment.se).
Kassaregisterkravet följer försäljningen och inte betalsättet (Invenseit). Swish i e-handeln kopplas till ett Swishnummer via banken och kräver ett svenskt konto (Sparbanken Skaraborg; Stripe). Jämför hur betalningen kopplas till kassan.
Bland namngivna e-handelsalternativ finns Swish Handel, Nets och Klarna. Butikens betalning sker i terminalen, oftast med kort, från till exempel Bambora eller Nets (sortiment.se). Bedöm avgifterna konkret och jämför dem mellan de betalsätt du överväger.
Sida vid sida: E-handeln väger in marknad, produkt, plattform, kostnad och tilläggstjänster (Webshopsguiden). Butikens kassa väger terminal och lokal marknad. För Swish Handel anges avgift per betalning och per Swish-nummer (Sparbanken Boken; Invenseit).
Sammanfattning: skillnader i betalningslösningar mellan e-handel och butik
Jämför alternativen efter kanalstöd, vilka betalsätt kunden kan välja och hur lösningen kopplas till kassan. För butik finns bland annat terminal att bedöma, från Bambora, Nets eller Zettle (sortiment.se).
Skillnaden i namn är tydlig. E-handeln kan erbjuda Swish Handel, Nets och Klarna. Butikens betalning sker i en terminal, oftast med kort, eller via Swish QR-kod (sortiment.se; Jurio).
Faktura och BNPL flyttar risk till säljaren: pengarna tar tid och köparen kan låta bli att betala (Intendit). Direktbanköverföringar har lägre avgifter än kort och inga återkrediteringar (Stripe). I butik sker betalning och leverans i samma ögonblick.
E-handelns fem huvudalternativ i Sverige är kort, Swish, BNPL, digitala plånböcker och direktbanköverföringar (Stripe). Fysisk butik hanterar i första hand kort i terminalen, men även Swish Företag och Swish QR-kod (Sparbanken Boken; Jurio).
Swish stöds av Sveriges största banker och används av över 8,6 miljoner personer (Stripe). Sida vid sida: E-handeln kan använda Swish Handel, Nets och Klarna. Butikens kassa använder kort i terminalen, från till exempel Bambora eller Nets (sortiment.se). E-handelns risk ligger i faktura och BNPL; butikens avräkning sker direkt.